Partnerschaftsgesellschaft mbB oder GmbH: Der ultimative steuerliche Reality Check 2026
Ob Kanzleifusion oder strategische Skalierung: Wer die Weichen für eine wachsende Sozietät neu stellt, landet unweigerlich beim großen Systemvergleich: PartG …
Ob Kanzleifusion oder strategische Skalierung: Wer die Weichen für eine wachsende Sozietät neu stellt, landet unweigerlich beim großen Systemvergleich: PartG mbB oder Kanzlei-GmbH? Beide Rechtsformen dominieren den Markt. Doch während die Partnerschaftsgesellschaft gern als unkomplizierter Standard gewählt wird, gilt die GmbH als das ultimative Instrument zur Steueroptimierung. Wo die tatsächlichen Vor- und Nachteile liegen, entscheidet sich jedoch im Kleingedruckten von BRAO und Steuerrecht. Dieser Leitfaden macht den ungeschminkten Reality-Check auf Basis der aktuellen Rechtslage im Jahr 2026.
Wer als Anwalt mit Kollegen fusioniert oder eine wachsende Kanzlei neu strukturieren möchte, steht unweigerlich vor der Systemfrage: Partnerschaftsgesellschaft mit beschränkter Berufshaftung (PartG mbB) oder Kanzlei-GmbH? Beide Formen haben sich im juristischen Markt etabliert. Doch während die PartG mbB oft als „schlanke Lösung“ gepriesen wird, gilt die GmbH als „Steuerspar-Hebel“. Die Realität liegt – wie so oft – in den Details des Steuerrechts und des Berufsrechts (BRAO). Dieser Beitrag liefert den nüchternen Reality Check, ohne Euphemismen und basierend auf der aktuellen Rechtslage 2026.
1. Die PartG mbB: Das freiberufliche Privileg
Die Partnerschaftsgesellschaft mbB wurde 2013 eingeführt, um Freiberuflern in organisierten Partnerschaften eine Haftungsbeschränkung zu ermöglichen.
Steuerliche Transparenz statt Doppelbesteuerung
Die PartG mbB ist eine Personengesellschaft. Das bedeutet: Die Gesellschaft selbst ist kein Subjekt der Einkommensteuer. Die Gewinne werden direkt den jeweiligen Partnern zugerechnet (Transparenzprinzip).
- Vorteil: Keine Gewerbesteuer (sofern keine gewerbliche Infektion vorliegt).
- Vorteil: Direkte Verrechnung von Anlaufverlusten mit anderen Einkünften der Partner möglich.
Die Haftungsbeschränkung in der Praxis
Bei der PartG mbB haftet für Fehler in der Berufsausübung nur das Gesellschaftsvermögen. Die persönliche Haftung der nicht beteiligten Partner ist ausgeschlossen. Dies ist ein massiver Vorteil gegenüber der herkömmlichen GbR.
2. Die Kanzlei-GmbH: Das Vehikel für Strategen
Die GmbH ist eine Kapitalgesellschaft und damit ein eigenständiges Steuerobjekt. Sie trennt strikt zwischen der Sphäre der Gesellschaft und der Privatsphäre der Anwälte.
Die gewerbliche Prägung kraft Rechtsform
Ein wichtiger Punkt im Reality Check: Die Anwalts-GmbH zahlt immer Gewerbesteuer. Das freiberufliche Privileg der Gewerbesteuerfreiheit geht mit der Wahl der GmbH-Hülle unwiderruflich verloren.
3. Der große Steuervergleich: Wo bleibt mehr Netto?
Um die Frage „Partnerschaftsgesellschaft mbB oder GmbH“ zu beantworten, müssen wir die Belastungsebenen vergleichen.
Vergleichstabelle: Steuerbelastung 2026 (Beispiel Frankfurt, Hebesatz 460%)
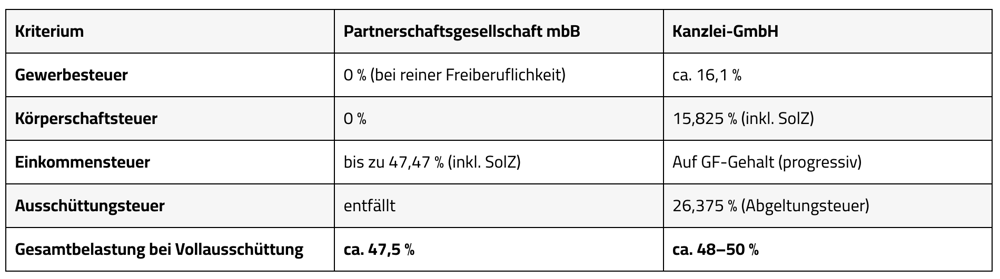
Das Ergebnis überrascht viele: Wer seinen gesamten Gewinn vollständig für den privaten Konsum entnimmt, fährt mit der PartG mbB steuerlich fast immer besser.
4. Thesaurierung: Der „Gamechanger“ der GmbH
Der wahre Vorteil der GmbH entsteht erst, wenn Sie Geld nicht vollständig entnehmen.
- GmbH-Vorteil: Der Gewinn, der in der GmbH bleibt, wurde nur mit ca. 30–32% versteuert. Ihnen stehen also ca. 70% des Gewinns für Reinvestitionen zur Verfügung.
- PartG-Nachteil: Auch wenn Sie kein Geld entnehmen, müssen Sie ca. 45–47% Steuern darauf zahlen. Ihnen bleiben nur ca. 53% für Investitionen.
Exkurs: § 34a EStG – Die Rettung für die PartG mbB?
Es gibt die Thesaurierungsbegünstigung für Personengesellschaften. Diese erlaubt eine Besteuerung von 28,25%. Doch Vorsicht: Bei späterer Entnahme erfolgt eine Nachversteuerung. In der Praxis ist § 34a EStG aufgrund seiner Komplexität und der „Nachversteuerungsfalle“ bei Kanzlei-Umwandlungen oft eine hohe Herausforderung zur rechtlich sauberen Umsetzung.
5. Die Holding-Struktur: Vermögensaufbau für Profis
Nur die GmbH ermöglicht den Aufbau einer Holding. Gewinne der Kanzlei fließen zu 95% steuerfrei in eine Mutter-Gesellschaft.
- Anwendungsfall: Sie wollen aus Kanzleigewinnen Immobilien kaufen oder ein Aktiendepot aufbauen.
- Struktur: Operative Kanzlei-GmbH -> Holding-GmbH -> Reinvestition.
In der PartG mbB müssten Sie jeden Euro für das Depot erst mit Ihrem privaten Höchstsatz versteuern. Erfahren Sie hier mehr: Wann sich die Kanzlei-GmbH gegenüber dem Einzelanwalt lohnt.
6. Sozialversicherung und Statusfeststellung
Ein oft übersehener Punkt im Vergleich Partnerschaftsgesellschaft mbB oder GmbH:
- PartG mbB: Partner sind fast immer als Selbstständige einzustufen (keine Sozialversicherungspflicht, außer Versorgungswerk).
- GmbH: Der Gesellschafter-Geschäftsführer kann abhängig beschäftigt sein, wenn er nicht mindestens 50% der Anteile hält. Dies löst Sozialversicherungspflicht aus, was die Lohnnebenkosten massiv erhöht. Eine sorgfältige Statusfeststellung ist hier regelmäßig essenziell.
7. Administrationsaufwand: Die versteckten Kosten
Die GmbH erfordert zusätzlichen Verwaltungsaufwand.
1. Publizitätspflicht: Ihr Kanzleigewinn ist für jeden (auch Konkurrenten und Mandanten) im Bundesanzeiger einsehbar.
2. Buchführung: Zwingend doppelte Buchführung und Bilanzierung nach HGB.
3. Verträge: Verträge zwischen Ihnen und Ihrer GmbH (Miete, Darlehen, Gehalt) müssen schriftlich fixiert und fremdüblich sein, sonst droht die verdeckte Gewinnausschüttung (vGA).
Die PartG mbB kommt oft mit einer einfachen EÜR (Einnahmen-Überschuss-Rechnung) aus und muss ihre Zahlen nicht veröffentlichen.
8. Haftungsabschirmung: Ein Unentschieden?
Entgegen der landläufigen Meinung schützt die GmbH einen Anwalt nicht vor der Haftung für eigene Fehlberatung (§ 611 BGB i.V.m. Deliktshaftung). Hier haftet der handelnde Anwalt oft trotzdem persönlich.
Die Haftungsbeschränkung der PartG mbB ist daher für das operative Geschäft eines Anwalts nahezu deckungsgleich mit der einer GmbH. Der Vorteil der GmbH liegt eher bei der Abschirmung allgemeiner Geschäftsrisiken (z.B. langfristige Mietverträge für Büroräume).
9. Die BRAO-Reform 2022: Neue Regeln für beide Gesellschaftsformen
Seit der Reform müssen beide Formen als Berufsausübungsgesellschaften zugelassen werden. Die Anforderungen an die Berufshaftpflichtversicherung sind gestiegen. Wer heute von der PartG mbB zur GmbH wechselt, muss den Zulassungsprozess bei der Rechtsanwaltskammer (RAK) komplett neu durchlaufen.
10. Checkliste: Welche Rechtsform passt zu Ihrer Strategie?
Wählen Sie die PartG mbB, wenn:
- [ ] Sie fast 100% Ihrer Gewinne für den privaten Lebensunterhalt entnehmen.
- [ ] Sie maximale Diskretion bei Ihren Finanzen wünschen (keine Veröffentlichung).
Wählen Sie die Kanzlei-GmbH, wenn:
- [ ] Sie jährlich mehr als 50.000 € Gewinn in der Kanzlei „parken“ können.
- [ ] Sie eine Holding für den Vermögensaufbau (Immobilien/Aktien) planen.
- [ ] Sie die Kanzlei skalieren und später Anteile steuergünstig an weitere Partner verkaufen wollen.
- [ ] Sie die Rechtsform als „Branding“-Element für eine professionelle Unternehmensorganisation nutzen.
Fazit: Es gibt kein „Besser“, nur ein „Passender“
Der steuerliche Reality Check zeigt: Die Partnerschaftsgesellschaft mbB ist eher für Anwälte gedacht, die jeden Euro im Privatvermögen haben möchten. Die GmbH ist das Instrument für strategische Vermögensanlage. Wer die GmbH wählt, um Steuern zu sparen, aber jeden Cent privat ausgibt, zahlt am Ende drauf.
Die Entscheidung zwischen Partnerschaftsgesellschaft mbB oder GmbH sollte daher nie aus dem Bauch heraus, sondern immer auf Basis einer langfristigen Planung getroffen werden.
Sie möchten wissen, welche Rechtsform für Ihre Kanzleigröße das Optimum herausholt?
FLS Tax simuliert für Sie beide Szenarien mit Ihren Realdaten. Vereinbaren Sie jetzt ein unverbindliches Erstgespräch.
Disclaimer
Dieser Beitrag stellt allgemeine Informationen zur Verfügung und ersetzt keine individuelle steuerliche Beratung. Er berücksichtigt nicht die Besonderheiten des Einzelfalls und stellt keine verbindliche steuerliche Empfehlung dar. Für Maßnahmen, die ohne unsere ausdrückliche individuelle Beratung umgesetzt werden, kann keine Haftung übernommen werden. Wir haben die Informationen mit größtmöglicher Sorgfalt zusammengestellt, können jedoch keine Gewähr oder Haftung für die Richtigkeit, Aktualität und Vollständigkeit übernehmen. Vor jeder Umsetzung ist eine individuelle steuerliche Analyse unerlässlich.
Dieser Beitrag wurde teilweise mit Unterstützung von Künstlicher Intelligenz erstellt.