Lohnabrechnung bewusst verstehen: 5 Schritte um die Abzüge und Kennziffern zu entschlüsseln
Die monatliche Gehaltsabrechnung sorgt bei vielen Angestellten eher für Verwirrung als für Klarheit. Kryptische Kürzel und technische Kennziffern machen es …
Für viele Arbeitnehmer ist die monatliche Lohnabrechnung ein Buch mit sieben Siegeln. Zwischen kryptischen Abkürzungen wie „St“, „SV“ und Kennziffern wie „L“ oder „E“ verliert man leicht den Überblick. Doch wer seine Abrechnung versteht, kann Fehler frühzeitig erkennen und sicherstellen, dass das Netto-Ergebnis stimmt. In diesem zweiten Teil unserer Serie erfahren Sie, wie eine professionelle Entgeltbescheinigung aufgebaut ist und welche Fallstricke Arbeitgeber vermeiden müssen.
1. Der Aufbau: Was muss auf einer Lohnabrechnung stehen?
Eine rechtskonforme Lohnabrechnung ist modular aufgebaut. Neben den Stammdaten des Arbeitgebers müssen zwingend folgende Informationen enthalten sein:
- Persönliche Identifikationsmerkmale: Steuer-ID und Sozialversicherungsnummer (SV-Nummer).
- ELStAM-Daten: Die elektronischen Lohnsteuerabzugsmerkmale (Steuerklasse, Freibeträge, Kirchensteuerabzug).
- Sozialversicherungsstatus: Krankenkasse und die dazugehörigen Beitragsgruppen.
- Entgeltwerte: Aufteilung in laufende Bezüge (Gehalt) und Einmalbezüge (Boni, Weihnachtsgeld).
- Gesamtbrutto vs. Netto-Auszahlung: Die lückenlose Herleitung vom Bruttolohn zum Auszahlungsbetrag.
2. Abkürzungen gelöst: Was bedeuten St, SV und die Kennziffern?
Die Spalten für die steuerliche (St) und sozialversicherungsrechtliche (SV) Behandlung sind das Herzstück der Abrechnung. Hier entscheiden Kennziffern darüber, wie viel Netto vom Brutto bleibt.
St & SV: Die Abzugsblöcke
- St (Steuer): Beinhaltet Lohnsteuer, Solidaritätszuschlag (falls anfallend) und Kirchensteuer.
- SV (Sozialversicherung): Hier fließen die Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung ein – jeweils aufgeteilt in Arbeitnehmer- und Arbeitgeberanteile.
Manche Gehaltsbestandteile werden für steuerliche und sozialversichungsrechtliche Zwecke unterschiedlich behandelt. Beispielsweise sind Sonntags-/Feiertags-/Nachtzuschläge innerhalb gewisser Grenzen steuerfrei, jedoch nicht sozialversicherungsfrei.
Die Bedeutung der Kennziffern L, E, F, P und N
Diese Buchstaben signalisieren dem System (und dem Finanzamt), wie eine Lohnart zu behandeln ist:
- Kennziffer L (Laufender Bezug): Beispielsweise das klassische Monatsgehalt. Es wird so behandelt, als würden Sie diesen Betrag das ganze Jahr über erhalten. Dies führt zu einem gleichmäßigen Steuereinbehalt.
- Kennziffer E (Einmalbezug): Hierzu zählen Urlaubs- oder Weihnachtsgeld. Die Steuerberechnung erfolgt hier nach der Jahrestabelle, was oft zu einer anderen prozentualen Belastung führt als beim laufenden Lohn.
- Kennziffer F (Frei): Ein Segen für das Netto! Diese Beträge sind steuer- und sozialversicherungsfrei. Beispiele sind steuerfreie Zuschläge oder bestimmte Benefits wie der Kitazuschuss.
- Kennziffer P (Pauschalversteuerung): Hier übernimmt der Arbeitgeber die Steuer (oft 2%, 15% oder 25%). Das ist typisch für Minijobs oder Sachzuwendungen.
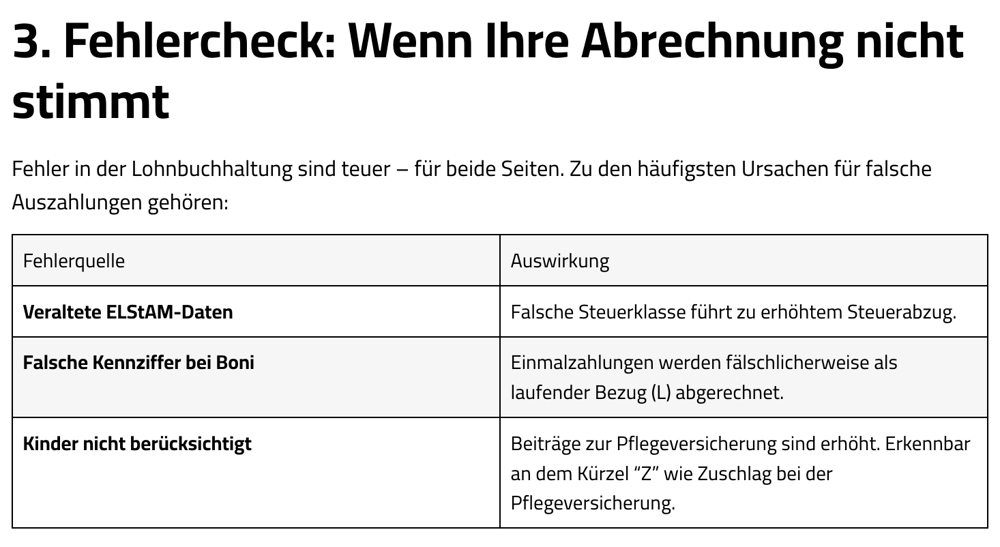
- Kennziffer N (Nachberechnung): Hiermit werden Sachverhalte gekennzeichnet, die in Vormonaten falsch abgerechnet waren und rückwirkend korrigiert werden. Beispielsweise fälschlicherweise keine Berücksichtigung von Kindern und somit erhöhe Pflegeversicherungsbeiträge.
4. Besonderheit: Fehlender Kirchensteuerabzug
Ein seltenes Problem in der Lohnabrechnung ist die fehlende Berücksichtigung der Kirchensteuer trotz Kirchenmitgliedschaft. Dies passiert, wenn Ihr Arbeitgeber in einem Bundesland sitzt, in dem die Kirchensteuer Ihrer Gemeinde nicht vom Finanzamt eingezogen wird, bspw. altkatholische Kirchensteuer in NRW, wird in Sachsen nicht vom Finanzamt eingezogen. Achtung: Wird die Kirchensteuer nicht direkt vom Lohn abgezogen, setzt die Kirchengemeinde den Betrag später per Bescheid fest. Wir empfehlen in diesem Fall Kontakt mit Ihrer Gemeinde aufzunehmen, um den Beitrag monatlich beiseite zu legen, um hohe Nachzahlungen zu vermeiden
5. Wichtig für Arbeitgeber: Risiken minimieren
Als Arbeitgeber tragen Sie die Haftung für die korrekte Abführung der Steuern und Beiträge. Achten Sie besonders auf:
- Übernehmen Sie immer die vom Finanzamt zurückgemeldeten Lohnsteuerabzugsmerkmale (Steuerklasse, Konfession, Kinderfreibeträge). Nehmen Sie nur in absoluten Ausnahmefällen Abweichungen vor.
- Wenn Sie einen Mitarbeiter unterjährig neu anstellen: Lassen Sie sich die Lohnsteuerbescheinigung des Vorarbeitgebers vorlegen, damit die Abzugsbeträge für Einmalbezüge richtig berechnet werden.
Wenn Sie sich unsicher sind – Fragen Sie Ihren Steuerberater oder Ihr Lohnbüro.
Fazit: Durchblick schafft Sicherheit
Eine korrekte Lohnabrechnung ist die Basis für ein vertrauensvolles Arbeitsverhältnis. Ob komplexe Zuschlagsberechnungen oder die Verwaltung von Grenzgängern – Präzision ist Pflicht. FLS Tax unterstützt Unternehmen dabei, diese Prozesse durch digitale Lösungen effizient und rechtssicher zu gestalten.
Disclaimer
Dieser Beitrag stellt allgemeine Informationen zur Verfügung und ersetzt keine individuelle steuerliche Beratung. Er berücksichtigt nicht die Besonderheiten des Einzelfalls und stellt keine verbindliche steuerliche Empfehlung dar. Für Maßnahmen, die ohne unsere ausdrückliche individuelle Beratung umgesetzt werden, kann keine Haftung übernommen werden.
Wir haben die Informationen mit größtmöglicher Sorgfalt zusammengestellt, können jedoch keine Gewähr oder Haftung für die Richtigkeit, Aktualität und Vollständigkeit übernehmen. Vor jeder Umsetzung ist eine individuelle steuerliche Analyse unerlässlich, um kostspielige Fehler und Steuerfallen zu vermeiden.
Dieser Beitrag wurde teilweise mit Unterstützung von Künstlicher Intelligenz erstellt.