Immobilien AfA bei Neubauimmobilien: Der ultimative Guide für Investoren 2026
Neubauprojekte sind im aktuellen Marktumfeld weit mehr als reiner Wohnraum – sie sind hocheffiziente Instrumente zur Steuergestaltung. Da volatile Zinsen und …

Wer heute in Neubau investiert, baut nicht nur Wohnraum, sondern ein steuerliches Gestaltungsvehikel. In Zeiten volatiler Zinsen und hoher Baukosten ist die Immobilien AfA (Absetzung für Abnutzung) der entscheidende Hebel, um die Rentabilität eines Objekts nach Steuern zu sichern.
Doch die Gesetzeslage hat sich in den letzten Jahren rasant entwickelt: Von der Erhöhung der linearen AfA auf 3 % über die Wiedereinführung der degressiven AfA bis hin zur hochattraktiven Sonderabschreibung nach § 7b EStG. In diesem Beitrag erfahren Sie, wie Sie diese Instrumente kombinieren, um Ihre Steuerlast in den ersten Jahren gegen Null zu drücken.
1. Was bedeutet Immobilien AfA bei Neubau eigentlich?
Die AfA ist keine Ausgabe, die Ihr Bankkonto verlässt, sondern eine rein “buchhalterische” Größe. Das Finanzamt unterstellt, dass ein Gebäude über Jahrzehnte an Wert verliert. Diesen fiktiven Wertverlust dürfen Sie von Ihren Mieteinnahmen abziehen.
- Grundregel: Grund und Boden nutzen sich nicht ab – nur der Gebäudeanteil ist abschreibbar.
- Effekt: Die AfA mindert Ihr zu versteuerndes Einkommen. Bei einem persönlichen Steuersatz von 42 % (Spitzensatz) bringt Ihnen jeder Euro AfA eine Steuerersparnis von 42 Cent.
2. Die lineare AfA: Der neue Standard mit 3 %
Seit dem 01.01.2023 hat der Gesetzgeber die lineare Abschreibung für neu fertiggestellte Wohngebäude dauerhaft gestärkt.
- 3 % p.a.: Gilt für alle Wohngebäude, die nach dem 31.12.2022 fertiggestellt wurden.
- Dauer: Die Immobilie ist steuerlich nach ca. 33,3 Jahren vollständig abgeschrieben (vorher 50 Jahre bei 2 %).
- Vorteil: Hohe Planungssicherheit über die gesamte Haltedauer.
3. Die degressive AfA: Der Liquiditäts-Turbo (5 %)
Mit dem Wachstumschancengesetz wurde die degressive AfA für den Wohnungsneubau reaktiviert. Sie ist das mächtigste Werkzeug für Investoren, die in den ersten Jahren maximale Liquidität einsetzen möchten.
- Satz: 5 % vom jeweiligen Restwert.
- Anschaffung bis zum Ende des Jahres der Herstellung des Gebäudes
- Zeitraum: Gilt für Gebäude, deren Baubeginn oder Kaufvertrag (bei schlüsselfertigem Erwerb) zwischen dem 01.10.2023 und dem 30.09.2029 liegt.
- Mechanismus: Im ersten Jahr schreiben Sie 5 % vom Kaufpreis ab. Im zweiten Jahr 5 % vom verbliebenen Restwert.
- Wechseloption: Sie können jederzeit zur linearen AfA wechseln, wenn diese rechnerisch vorteilhafter wird (meist nach ca. 15 Jahren).
4. Die Sonder-AfA nach § 7b EStG: Für Klimaschützer
Zusätzlich zur regulären AfA (linear oder degressiv) können Sie unter strengen Voraussetzungen eine Sonderabschreibung nutzen.
- Konditionen: 5 % pro Jahr in den ersten vier Jahren.
- Voraussetzungen: 1. Einhaltung des Standards „Effizienzhaus 40“ mit QNG-Siegel.
2. Baukostenobergrenze (derzeit ca. 5.200 € pro qm Wohnfläche).
3. Die Wohnung muss mindestens 10 Jahre lang zu Wohnzwecken vermietet werden.
Rechenbeispiel: In Kombination mit der 5 % degressiven AfA können Sie im ersten Jahr rechnerisch bis zu 10 % der Herstellungskosten steuerlich geltend machen!
5. Fallstrick: Ersatzneubau vs. Modernisierung
Ein häufiger Fehler in der Praxis ist die Fehleinschätzung von Abriss- und Neubauprojekten. Besonders bei der Immobilien AfA ist es wichtig darauf zu achten.
- Echter Neubau: Sie reißen ein altes Haus ab und bauen neu. Die Abrisskosten gehören oft zu den Anschaffungskosten des Grund und Bodens (nicht abschreibbar als AfaA, wenn mit Abrissabsicht erworben wurde!).
- Kernsanierung: Wird ein Gebäude so umfassend saniert, dass es einem Neubau gleichkommt, ist individuell zu prüfen welche AfA-Vorschriften bzw. der Abzug als Instandhaltungsaufwendungen in Frage kommen. Die Hürden der Rechtsprechung sind hier jedoch extrem hoch.
6. Die 5 häufigsten Fehler bei der Neubau-AfA
- Falsche Kaufpreisaufteilung: Das Finanzamt erkennt pauschale Aufteilungen oft nicht an. Nutzen Sie die offizielle Arbeitshilfe des BMF zur Kaufpreisaufteilung als Argumentationsgrundlage.
- AfA-Beginn verwechselt: Die AfA beginnt mit der Anschaffung (Übergang Nutzen/Lasten) oder Fertigstellung – taggenau pro rata temporis.
- Anschaffungsnahe Herstellungskosten: Wer innerhalb der ersten 3 Jahre nach Kauf mehr als 15 % der Anschaffungskosten des Gebäudewerts investiert, muss diese Kosten “aktivieren” und über 33 Jahre abschreiben, statt sie sofort als Werbungskosten abzuziehen.
- Umsatzsteuer vergessen: Bei zur Umsatzsteuer optierenden Immobilien (Gewerbe) ist nur der Netto-Gebäudewert die AfA-Bemessungsgrundlage.
- Dokumentationsmängel bei § 7b: Fehlende Energie-Zertifikate führen zum rückwirkenden Verlust der Sonderabschreibung inklusive Zinsnachzahlung.
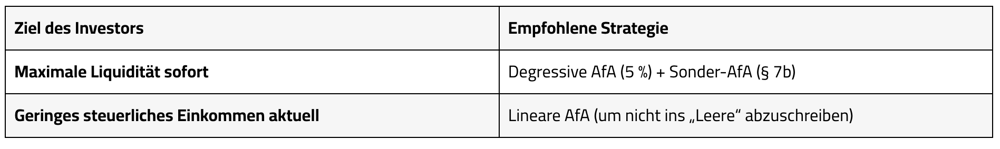
7. Strategie-Vergleich: Welche AfA passt zu Ihnen?
8. Experten-FAQ zur Neubau-AfA
Kann ich die degressive AfA auch bei Gebrauchtimmobilien nutzen?
Nein. Die degressive AfA von 5 % ist exklusiv für den Neubau oder den Erwerb einer Neubauimmobilie im Jahr der Fertigstellung vorgesehen.
Was passiert beim Verkauf nach 10 Jahren?
Die in Anspruch genommene AfA mindert Ihren “Buchwert” (= fortgeführte Anschaffungskosten). Beim Verkauf innerhalb der 10-jährigen Spekulationsfrist erhöht die genutzte AfA somit Ihren steuerpflichtigen Veräußerungsgewinn. Nach 10 Jahren ist der Gewinn steuerfrei – die AfA war also ein „geschenkter“ Steuervorteil.
Gilt die 3 % AfA auch für Ferienwohnungen?
Ja, sofern die Ferienwohnung dauerhaft zur Vermietung bestimmt ist und keine überwiegende Eigennutzung stattfindet.
Fazit: AfA-Optimierung ist Cashflow-Optimierung
Die Wahl zwischen 3 % linearer und 5 % degressiver AfA sollte keine Bauchentscheidung sein. Sie ist das Ergebnis einer sauberen steuerlichen Vorausberechnung. Gerade die Kombination mit der Sonderabschreibung nach § 7b EStG macht den Neubau 2026 trotz hoher Baukosten wirtschaftlich wieder hochattraktiv.
Möchten Sie wissen, welches AfA-Modell Ihre Steuerlast am effektivsten senkt?
FLS Tax erstellt für Sie eine detaillierte Investitionssimulation. Wir prüfen die Voraussetzungen für Sonder-AfA und optimieren Ihre Kaufpreisaufteilung. Vereinbaren Sie jetzt ein Strategiegespräch.
Disclaimer
Dieser Beitrag stellt allgemeine Informationen zur Verfügung und ersetzt keine individuelle steuerliche Beratung. Er berücksichtigt nicht die Besonderheiten des Einzelfalls und stellt keine verbindliche steuerliche Empfehlung dar. Für Maßnahmen, die ohne unsere ausdrückliche individuelle Beratung umgesetzt werden, kann keine Haftung übernommen werden.
Wir haben die Informationen mit größtmöglicher Sorgfalt zusammengestellt, können jedoch keine Gewähr oder Haftung für die Richtigkeit, Aktualität und Vollständigkeit übernehmen. Vor jeder Umsetzung ist eine individuelle steuerliche Analyse unerlässlich, um kostspielige Fehler und Steuerfallen zu vermeiden.
Dieser Beitrag wurde teilweise mit Unterstützung von Künstlicher Intelligenz erstellt.