Homeoffice-Abzug für Anwälte: Was 2026 direkt absetzbar ist
Schriftsätze im Homeoffice verfassen und Mandanten per Videocall beraten – das ist für viele Anwälte längst Alltag. Doch nutzen Sie auch alle steuerlichen …

Schriftsätze im Homeoffice verfassen und Mandanten per Videocall beraten – das ist für viele Anwälte längst Alltag. Doch nutzen Sie auch alle steuerlichen Vorteile aus? Die Reformen des Jahressteuergesetzes haben die Spielregeln für das häusliche Arbeitszimmer massiv verändert. Ob Kanzleiinhaber oder angestellter Associate: Erfahren Sie in diesem Leitfaden, wie Sie das Maximum aus Ihrem Homeoffice-Abzug herausholen und typische Fallstricke bei der Steuererklärung sicher umgehen.
Die Arbeitswelt in der Anwaltschaft hat sich nachhaltig gewandelt. Ob Schriftsatzentwürfe in Ruhe, komplexe Recherchen in juristischen Datenbanken oder Mandantengespräche per Videocall: Das Arbeiten von zu Hause ist für viele Rechtsanwältinnen und Rechtsanwälte zum Standard geworden. Doch während die Flexibilität steigt, herrscht bei der steuerlichen Gestaltung oft Unsicherheit.
Der Homeoffice-Abzug für Anwälte wurde durch das Jahressteuergesetz massiv reformiert. Seit 2023 gelten neue Spielregeln, die den Abzug für viele Kanzleiinhaber und angestellte Associates vereinfacht, aber auch neue Fallstricke geschaffen haben. In diesem Leitfaden erfahren Sie, wie Sie das Maximum aus Ihrer Steuererklärung herausholen.
1. Die zwei Wege zum Steuerglück: Pauschale oder Einzelnachweis?
Seit der Neuregelung haben Anwälte zwei grundlegende Optionen, ihre Kosten für das heimische Büro geltend zu machen. Die Wahl des Weges entscheidet oft über Differenzen von mehreren tausend Euro bei den Betriebsausgaben.
Weg A: Die Homeoffice-Pauschale (Tagespauschale)
Die frühere „Corona-Pauschale“ ist nun fester Bestandteil des Einkommensteuergesetzes.
- Betrag: 6 Euro pro Kalendertag.
- Deckelung: Maximal 1.260 Euro pro Jahr (entspricht 210 Arbeitstagen).
- Vorteil: Sie benötigen kein separates Arbeitszimmer. Auch der Küchentisch oder eine Arbeitsecke im Wohnzimmer genügen.
- Voraussetzung: Sie müssen an diesem Tag überwiegend von zu Hause gearbeitet haben.
Weg B: Das häusliche Arbeitszimmer (Tatsächliche Kosten)
Hierbei werden die anteiligen Kosten der Wohnung (Miete, Zinsen, Strom, Heizung, Versicherung) basierend auf der Quadratmeterzahl des Zimmers abgesetzt.
- Die Hürde: Das Zimmer muss der Mittelpunkt der gesamten betrieblichen Tätigkeit sein.
- Die Realität: Für Anwälte, die regelmäßig Termine bei Gericht wahrnehmen oder ein externes Büro in der Kanzlei unterhalten, ist dieser Nachweis schwer zu führen.
2. Der „Mittelpunkt“-Check: Wann lohnt sich der Aufwand?
Für die steuerliche Anerkennung des häuslichen Arbeitszimmers als Mittelpunkt der Tätigkeit schaut das Finanzamt auf den qualitativen Schwerpunkt.
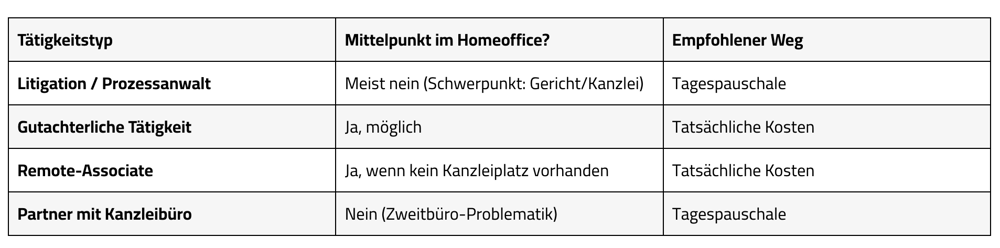
Wichtig: Ein „Eckschreibtisch“ im Schlafzimmer reicht für Weg B niemals aus. Das Zimmer muss räumlich abgetrennt sein und darf nahezu ausschließlich (zu über 90 %) beruflich genutzt werden.
3. Arbeitsmittel: Der oft unterschätzte Hebel
Unabhängig davon, ob Sie die Pauschale oder das Arbeitszimmer wählen, können Sie Arbeitsmittel zusätzlich absetzen. Hier liegt für technikaffine Anwälte das größte Potenzial:
- IT-Hardware: Laptop, High-End-Monitore, Dockingstations und Webcam sind zu 100 % absetzbar, sofern die private Nutzung unter 10 % liegt.
- Ergonomie: Ein hochwertiger ergonomischer Bürostuhl (oft über 1.000 Euro) kann über die Nutzungsdauer abgeschrieben werden.
- Geringwertige Wirtschaftsgüter (GWG): Gegenstände bis 800 Euro netto können Sie sofort im Jahr der Anschaffung voll ansetzen.
4. Sonderfall: Die Anwalts-GmbH und das Homeoffice
Betreiben Sie Ihre Kanzlei als GmbH, ergeben sich spannende Gestaltungsoptionen. Manche Anwälte vermieten die Privaträume an ihre eigene GmbH.
- Vorteil: Die GmbH hat Betriebsausgaben (Miete).
- Gefahr: Es droht die Betriebsaufspaltung. Wenn Sie wesentliche Betriebsgrundlagen (wie ein Arbeitszimmer, das für den Kanzleibetrieb essenziell ist) an Ihre GmbH vermieten, wird die Vermietung gewerblich. Dies hat fatale Folgen für die spätere Besteuerung der eigentlich privaten Immobilie.
In den meisten Fällen ist es ratsam, die Betriebsaufspaltung aktiv zu vermeiden. Achten Sie insbesondere darauf, Ihre GmbH nicht zu Hause anzumelden und die Nutzung der Privaträume in Hinblick auf steuerliche Risiken zu überwachen.
5. Dokumentation: So überstehen Sie die Betriebsprüfung
Das Finanzamt 2026 arbeitet digital und datengetrieben. Ein einfacher Pauschalansatz ohne „Backup“ wird zunehmend kritisch hinterfragt.
- Kalender-Abgleich: Führen Sie eine Liste Ihrer Homeoffice-Tage. Diese darf nicht mit Fahrten zur Kanzlei oder Dienstreisen kollidieren.
- Fotos & Grundriss: Wer ein Arbeitszimmer absetzt, sollte den Zustand (kein Gästebett!) dokumentieren.
- Internet-Splitting: Setzen Sie pauschal 20 % Ihrer Internet- und Telefonkosten (max. 20 €/Monat) an. Höhere Kosten erfordern ein Einzelverbindungsnachweis-Protokoll über drei Monate.
6. Typische Fehler beim Homeoffice-Abzug für Anwälte
- Der „Gemischte Raum“: Die Couch im Arbeitszimmer ist der „Steuer-Killer“. Das Zimmer muss funktional ein Büro sein.
- Pendlerpauschale vs. Homeoffice: Wer die Fahrt zur Kanzlei absetzt, darf für denselben Tag keine 6-Euro-Pauschale geltend machen.
- Anschaffungen am Jahresende: Wer im Dezember kauft, profitiert bei GWG noch voll, bei größeren Gütern nur noch pro rata temporis (1/12).
Fazit: Individuelle Strategie schlägt Pauschal-Denken
Der Homeoffice-Abzug für Anwälte ist 2026 flexibler denn je. Während die Tagespauschale von 1.260 Euro ein sicheres „Basis-Investment“ ist, bietet das häusliche Arbeitszimmer bei entsprechendem Fokus (z. B. wissenschaftliche Beratung, Gutachten) deutlich höhere Spielräume.
Entscheidend ist, dass Ihre Homeoffice-Strategie mit Ihrer restlichen Kanzleistruktur (Einzelkanzlei, GbR oder GmbH) harmoniert.
FLS Tax berät Rechtsanwälte bei der steuerlichen Gestaltung ihrer Arbeitsumgebung – vom digitalen Nomaden bis zum Kanzleiinhaber mit eigenem Bürotrakt. Vereinbaren Sie jetzt Ihr Strategiegespräch.
Disclaimer
Dieser Beitrag stellt allgemeine Informationen zur Verfügung und ersetzt keine individuelle steuerliche Beratung. Er berücksichtigt nicht die Besonderheiten des Einzelfalls und stellt keine verbindliche steuerliche Empfehlung dar. Für Maßnahmen, die ohne unsere ausdrückliche individuelle Beratung umgesetzt werden, kann keine Haftung übernommen werden. Wir haben die Informationen mit größtmöglicher Sorgfalt zusammengestellt, können jedoch keine Gewähr oder Haftung für die Richtigkeit, Aktualität und Vollständigkeit übernehmen. Vor jeder Umsetzung ist eine individuelle steuerliche Analyse unerlässlich.
Dieser Beitrag wurde teilweise mit Unterstützung von Künstlicher Intelligenz erstellt.