Gewerblicher Grundstückshandel: Die größte Steuerfalle für Immobilieninvestoren
Immobilien gelten als sicherer Hafen für den steuerfreien Vermögensaufbau. Doch wer zu schnell umschichtet oder die 3-Objekt-Grenze missachtet, wird vom …

Immobilien gelten in Deutschland als steuerlich attraktiv – insbesondere wegen der 10-jährigen Haltefrist für steuerfreie Veräußerungsgewinne. Doch diese Sicherheit ist trügerisch. Werden Aktivitäten vom Finanzamt als gewerblicher Grundstückshandel eingestuft, bricht das gesamte steuerliche Konstrukt der privaten Vermögensverwaltung zusammen. Ob Fix-&-Flip, Bauträgermodelle oder die Aufteilung von Mehrfamilienhäusern: Die Grenze zwischen privater Investition und gewerblichem Handel ist fließend.
1. Definition: Wann agieren Sie als Händler?
Die Finanzverwaltung prüft bei Immobilienverkäufen stets folgende Kernkriterien. Sobald diese kumulativ vorliegen, droht die Umstufung zum Gewerbebetrieb:
- Selbstständigkeit: Sie handeln eigenverantwortlich, auf eigene Rechnung und eigenes Risiko.
- Nachhaltigkeit: Die Tätigkeit ist auf Wiederholung angelegt. Schon wenige, planmäßige Verkäufe können ausreichen.
- Gewinnerzielungsabsicht: Das primäre Ziel ist ein Totalgewinn über die Laufzeit der Geschäfte.
- Beteiligung am Markt: Sie treten nach außen auf (z. B. durch Inserate oder Makler), um Ihre Immobilien Dritten zugänglich zu machen.
2. Die 3-Objekt-Grenze: Indiz oder starre Regel?
Das bekannteste Instrument der Finanzbehörden ist die 3-Objekt-Grenze. Werden mehr als drei Objekte innerhalb von fünf Jahren nach ihrer Anschaffung veräußert, unterstellt das Finanzamt regelmäßig einen gewerblichen Grundstückshandel.
Was zählt als „Objekt“?
- Jede Eigentumswohnung und jedes Einfamilienhaus.
- Achtung: Ein Mehrfamilienhaus zählt als ein Objekt – es sei denn, es wird in Wohneigentum aufgeteilt. Dann zählt jede Einheit einzeln!
- Parzellierung: Auch die Parzellierung und Baureifmachung kann zu sog. Zählobjekten im Sinne des gewerblichen Grundstückshandels führen!
Aktuelle Rechtsprechung (BFH 2025)
Wichtig für Investoren: Der Bundesfinanzhof (BFH) hat mit Beschluss vom 20. März 2025 (III R 14/23) klargestellt, dass die Fünfjahres-Regel nicht automatisch auf zehn Jahre ausgedehnt werden kann. Entscheidend bleibt die Einzelfallprüfung: Lag bereits beim Erwerb eine bedingte Veräußerungsabsicht vor? Wer nachweisen kann, dass der Verkauf erst durch spätere, unvorhersehbare Umstände (z. B. Marktumfeld, private Gründe) sinnvoll wurde, hat bessere Chancen gegen die Einstufung als Gewerbe.
3. Gefahrenzone: Gewerblichkeit unterhalb der 3-Objekt-Grenze
Viele Investoren verlassen sich auf die sogenannte 3-Objekt-Grenze als vermeintlich sichere Orientierung. Doch Vorsicht: Auch unterhalb dieser Grenze kann ein gewerblicher Grundstückshandel vorliegen.
Die 3-Objekt-Grenze ist kein Freifahrtschein, sondern lediglich ein Indiz. Entscheidend ist stets die Gesamtwürdigung aller Umstände durch die Finanzverwaltung und die Rechtsprechung.
Ein gewerblicher Grundstückshandel kann bereits bei nur einem oder zwei Objekten angenommen werden, wenn besondere Merkmale hinzukommen:
Enge zeitliche Abfolge zwischen Kauf und Verkauf
Wer eine Immobilie innerhalb kurzer Zeit – häufig unter zwei Jahren – ankauft, umfassend saniert und wieder veräußert, riskiert die Annahme einer von Anfang an bestehenden Veräußerungsabsicht.
Erheblicher Modernisierungs- oder Entwicklungsaufwand
Eine Kernsanierung, Baureifmachung oder projektentwicklungsähnliche Tätigkeit kann den Charakter der Vermögensverwaltung verlassen. Wird ein „neues Produkt“ für den Markt geschaffen, spricht dies eher für eine gewerbliche Tätigkeit.
Marktmäßiges, professionelles Auftreten
Professionelle Vermarktung, Nutzung eines Netzwerks, arbeitsteilige Organisation oder wiederholte Objektoptimierungen können auf ein unternehmerisches Handeln hindeuten.
Wichtig: Maßgeblich ist nicht allein die Anzahl der Verkäufe, sondern die Frage, ob bereits beim Erwerb eine (auch bedingte) Veräußerungsabsicht bestand. Genau hier liegt die steuerliche Gefahrenzone.
4. Die Rechtsfolgen: Steuerbelastung beim gewerblichen Grundstückshandel
Wird Ihre Tätigkeit als gewerblicher Grundstückshandel eingestuft, ändert sich die steuerliche Behandlung grundlegend. Die private Vermögensverwaltung endet – es entstehen Einkünfte aus Gewerbebetrieb (§ 15 EStG).
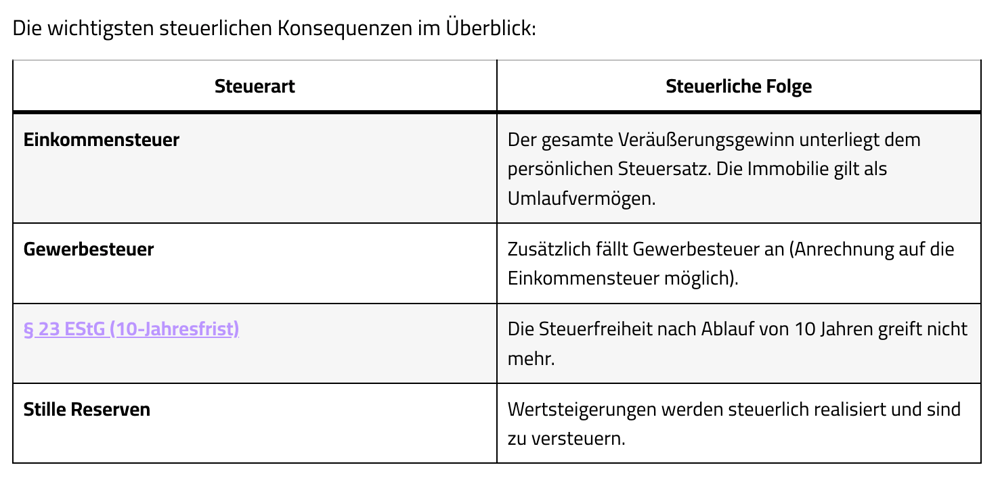
Dies führt oft dazu, dass ein Großteil des mühsam erwirtschafteten Gewinns an den Fiskus fließt. Zudem können unentgeltliche Übertragungen (Schenkungen) plötzlich eine Zwangsgewinnrealisierung auslösen.
Warum kann die Steuerbelastung so hoch werden?
Durch die Kombination aus Einkommensteuer (Spitzensteuersatz bis 45 % zzgl. Solidaritätszuschlag) und Gewerbesteuer kann die Gesamtbelastung erheblich steigen – insbesondere bei hohen Projektgewinnen.
Zusätzlich besteht das Risiko, dass auch unentgeltliche Übertragungen – etwa im Rahmen einer vorweggenommenen Erbfolge – steuerlich anders behandelt werden, wenn Immobilien dem Betriebsvermögen zugeordnet sind.
5. Strategien zur Vermeidung: So schützen Sie Ihr Portfolio
Erfolgreicher Vermögensaufbau mit Immobilien erfordert eine klare Trennung zwischen Bestandshaltung und Handel.
Tipps für eine sichere Struktur:
- Strikte Trennung: Halten Sie langfristige Bestandsimmobilien in einer anderen Struktur (z. B. Privat oder VV-GmbH) als kurzfristige Handelsgeschäfte (z. B. Fix-&-Flip GmbH).
- Dokumentation: Halten Sie Finanzierungspläne und Mietkonzepte fest, die Ihre ursprüngliche Vermietungsabsicht belegen.
- Holding-Modelle: Nutzen Sie Holding-Strukturen, um Gewinne steueroptimiert zu reinvestieren und Haftungsrisiken zu minimieren.
- Frühzeitige Beratung: Eine steuerliche Gestaltung vor dem Kauf des ersten Objekts ist der einzige sichere Schutz vor rückwirkenden Korrekturen durch das Finanzamt.
Fazit: Vorsicht bei „Fix-&-Flip“ und Projektentwicklungen
Der gewerbliche Grundstückshandel ist eines der komplexesten Prüfungsfelder der Finanzverwaltung. FLS Tax unterstützt Sie dabei, Ihre Immobilienstrategie so aufzusetzen, dass Sie nicht ungewollt zum Händler werden. Wir entwickeln für Sie rechtssichere Konzepte zur Vermögensnachfolge und zur Optimierung Ihrer Rendite.
Disclaimer
Dieser Beitrag stellt allgemeine Informationen zur Verfügung und ersetzt keine individuelle steuerliche Beratung. Er berücksichtigt nicht die Besonderheiten des Einzelfalls und stellt keine verbindliche steuerliche Empfehlung dar. Für Maßnahmen, die ohne unsere ausdrückliche individuelle Beratung umgesetzt werden, kann keine Haftung übernommen werden.
Wir haben die Informationen mit größtmöglicher Sorgfalt zusammengestellt, können jedoch keine Gewähr oder Haftung für die Richtigkeit, Aktualität und Vollständigkeit übernehmen. Vor jeder Umsetzung ist eine individuelle steuerliche Analyse unerlässlich, um kostspielige Fehler und Steuerfallen zu vermeiden.
Dieser Beitrag wurde teilweise mit Unterstützung von Künstlicher Intelligenz erstellt.