Die Familien-KG mit Immobilien attraktiv für: strategische Nachfolge und steuerliche Optimierung für 2026
Der Familienpool – rechtlich meist als Kommanditgesellschaft (KG) ausgestaltet – gilt als eines der wirkungsvollsten Instrumente der Vermögensnachfolge. Er …

Viele Immobilienbesitzer in Deutschland stehen vor derselben Herausforderung: Wie lässt sich ein über Jahrzehnte aufgebautes Immobilienvermögen sicher und steuerlich sinnvoll an die nächste Generation übertragen? Dabei geht es nicht nur um die Erbschaftsteuer, sondern auch um den Schutz vor Erbstreitigkeiten und den Erhalt der Kontrolle bei den Eltern.
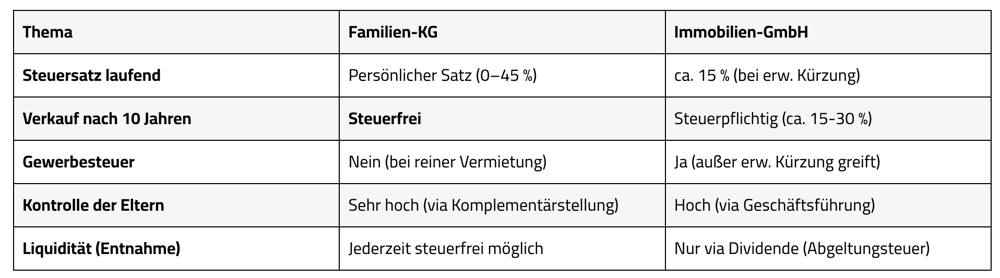
Die Familien-KG, häufig auch als Familienpool bezeichnet, hat sich hierbei als eines der exzellentesten Werkzeuge etabliert. Sie kombiniert die steuerlichen Privilegien des Privatvermögens mit der straffen Organisationsstruktur einer Gesellschaft. In diesem Beitrag analysieren wir, warum die Familien-KG oft die bessere Alternative zur Immobilien-GmbH ist und welche steuerlichen Fallstricke Sie 2026 kennen müssen.
Was ist eine Familien-KG mit Immobilien überhaupt?
Eine Familien-KG ist eine Personengesellschaft (Kommanditgesellschaft), bei der mehrere Familienmitglieder gemeinsam Immobilien halten und verwalten. In der Regel fungieren die Eltern als Komplementäre (persönlich haftende Gesellschafter) mit voller Geschäftsführungsbefugnis, während die Kinder als Kommanditisten (beschränkt haftende Gesellschafter) beteiligt werden.
Die steuerliche Transparenz
Im Gegensatz zur GmbH ist die KG steuerlich „transparent“. Das bedeutet: Die Einkünfte werden nicht auf Ebene der Gesellschaft versteuert, sondern direkt den Gesellschaftern zugerechnet. Handelt die KG rein vermögensverwaltend (also nur Vermietung und Verpachtung), bleiben die Einkünfte steuerlich solche nach § 21 EStG.
Die aktuelle steuerliche Rechtslage 2025/2026
Die Attraktivität der Familien-KG speist sich aus der Beibehaltung der Vorteile des Privatvermögens bei gleichzeitiger Nutzung gesellschaftsrechtlicher Strukturen.
1. Einkommensteuer: Das Familiensplitting
Da die Gewinne den Gesellschaftern nach ihren Anteilen zugerechnet werden, lässt sich die Steuerprogression innerhalb der Familie optimal nutzen. Wenn Kinder (z. B. während des Studiums) noch über geringe eigene Einkünfte verfügen, können ihnen Anteile an den Mieteinnahmen zugerechnet werden, die dann oft steuerfrei oder mit einem sehr niedrigen Steuersatz versteuert werden.
2. Der „Heilige Gral“: Steuerfreier Verkauf nach 10 Jahren
Dies ist der größte Vorteil gegenüber der Immobilien-GmbH. Da die Familien-KG (bei sauberer Gestaltung) als privates Vermögensverwaltungs-Konstrukt gilt, findet § 23 EStG Anwendung. Immobilien können nach einer Haltefrist von 10 Jahren komplett steuerfrei veräußert werden – auch innerhalb der Gesellschaftsstruktur.
3. Erbschaft- und Schenkungsteuer optimieren
Durch eine Familien-KG lassen sich die Schenkungsfreibeträge (400.000 EUR pro Kind/Elternteil alle 10 Jahre) präzise ausnutzen. Statt eine ganze Immobilie zu verschenken, können schrittweise Kommanditanteile übertragen werden. Dies ermöglicht ein „Schenken nach Maß“.
Vorteile der Familien-KG: Kontrolle und Asset Protection
Warum entscheiden sich immer mehr Kanzleien und Familien für diesen Weg? Es sind die weichen Faktoren, die den Unterschied machen.
- Nachfolge ohne Kontrollverlust: Die Eltern können 90 % der Anteile (und damit der Werte) verschenken, behalten aber als Komplementäre 100 % der Entscheidungsgewalt. Die Kinder sind am Gewinn beteiligt, können aber den Verkauf der Immobilie nicht erzwingen.
- Schutz des Vermögens (Asset Protection): Im Gesellschaftsvertrag können Klauseln verankert werden, die verhindern, dass Immobilien im Falle einer Scheidung oder Pfändung eines Kindes aus dem Familienbesitz abwandern.
- Vermeidung von Erbstreit: Eine Erbengemeinschaft ist oft handlungsunfähig. Eine Familien-KG hingegen bleibt durch die Geschäftsführungsregelung immer handlungsfähig, selbst wenn ein Gesellschafter verstirbt.
Risiken und typische Fehler: Die Gewerbliche Infektion
Trotz aller Vorteile lauern steuerliche Fallstricke, die das Modell ruinieren können.
Die gewerbliche Prägung (§ 15 Abs. 3 Nr. 2 EStG)
Wird eine GmbH & Co. KG gegründet, bei der nur eine GmbH die Geschäftsführung innehat und keine natürliche Person als Komplementär fungiert, gilt die KG kraft Gesetz als gewerblich. Die Folge: Gewerbesteuer fällt an und der steuerfreie Verkauf nach 10 Jahren ist Geschichte. Lösung: Mindestens ein Elternteil muss als vollhaftender Komplementär mit Geschäftsführungsbefugnis beteiligt sein.
Die gewerbliche Infektion durch Zusatzleistungen
Bietet die Familien-KG über die reine Vermietung hinausgehende Leistungen an (z. B. Frühstücksservice bei Ferienwohnungen oder gewerblicher Grundstückshandel durch zu viele Verkäufe), werden alle Einkünfte gewerblich. Dies zerstört die private Vermögensverwaltung.
Wann ist eine Familien-KG wirklich sinnvoll?
Aus der Beratungspraxis von FLS Tax zeigt sich: Die Familien-KG ist das ideale Instrument, wenn Immobilien langfristig im Familienbesitz bleiben sollen, aber die Flexibilität für steuerfreie Verkäufe gewahrt bleiben muss. Sie eignet sich hervorragend für Bestände ab ca. 2–3 Millionen Euro, bei denen die Nachfolgeplanung über mehrere Jahrzehnte gestreckt werden soll.
Fazit: Strategisches Werkzeug statt bloßem Steuersparen
Die Familien-KG ist kein kurzfristiges Steuersparmodell, sondern ein strategisches Fundament für den generationenübergreifenden Vermögensaufbau. Sie verbindet die steuerliche Leichtigkeit des Privatvermögens mit der rechtlichen Stärke einer Gesellschaft. Wer jedoch die Abgrenzung zum Gewerbebetrieb missachtet, riskiert teure Nachzahlungen. Eine präzise Gestaltung des Gesellschaftsvertrages ist daher unerlässlich.
Disclaimer
Dieser Beitrag stellt allgemeine Informationen zur Verfügung und ersetzt keine individuelle steuerliche Beratung. Er berücksichtigt nicht die Besonderheiten des Einzelfalls und stellt keine verbindliche steuerliche Empfehlung dar. Für Maßnahmen, die ohne unsere ausdrückliche individuelle Beratung umgesetzt werden, kann keine Haftung übernommen werden.
Wir haben die Informationen mit größtmöglicher Sorgfalt zusammengestellt, können jedoch keine Gewähr oder Haftung für die Richtigkeit, Aktualität und Vollständigkeit übernehmen. Vor jeder Umsetzung ist eine individuelle steuerliche Analyse unerlässlich, um kostspielige Fehler und Steuerfallen zu vermeiden.
Dieser Beitrag wurde teilweise mit Unterstützung von Künstlicher Intelligenz erstellt.