Faszinierende Denkmal-AfA: 7 Steuerliche Chancen für Investoren
Die Denkmal-AfA gilt als das letzte große Steuerprivileg für Immobilieninvestoren – birgt aber enorme Fallstricke. Hinter den attraktiven Abschreibungen …

Die Denkmal-AfA gilt unter Immobilieninvestoren oft als das „letzte echte Steuersparmodell“ in Deutschland. Wer eine denkmalgeschützte Immobilie erwirbt und fachgerecht saniert, wird vom Staat mit einer massiven Beschleunigung der Abschreibung belohnt. Doch Vorsicht: Hinter der attraktiven Fassade von bis zu 100 % Absetzbarkeit verbirgt sich ein hochkomplexes Geflecht aus Baurecht, Denkmalschutzrecht und Steuerrecht.
Im Jahr 2026 prüfen die Finanzämter gerade bei strukturierten Bauträgermodellen genauer denn je. In diesem Beitrag erfahren Sie, wie Sie die Denkmal-AfA rechtssicher nutzen und welche strategischen Weichenstellungen Sie vor dem Kauf vornehmen müssen.
1. Das Prinzip: Warum die Denkmal-AfA so mächtig ist
Normalerweise werden Wohngebäude über 33 bis 50 Jahre abgeschrieben. Die Denkmal-AfA gemäß § 7i EStG (für Vermieter) und § 10f EStG (für Selbstnutzer) bricht diese Logik auf.
Die Abschreibungssätze im Überblick:
- Vermietete Objekte (§ 7i EStG): * Jahre 1 bis 8: jeweils 9 % der Sanierungskosten als Werbungskosten.
- Jahre 9 bis 12: jeweils 7 % der Sanierungskosten.
- Ergebnis: 100 % der anerkannten Kosten sind nach nur 12 Jahren steuerlich geltend gemacht.
- Selbstgenutzte Objekte (§ 10f EStG): * Jahre 1 bis 10: jeweils 9 % der Sanierungskosten als Sonderausgaben.
- Ergebnis: 90 % Absetzbarkeit direkt vom Gesamtbetrag der Einkünfte.
2. Die 3 Säulen der Förderfähigkeit
Damit das Finanzamt den „Steuer-Turbo“ zündet, müssen drei Bedingungen kumulativ erfüllt sein:
A. Formelle Denkmaleigenschaft
Das Gebäude muss in der Denkmalliste des jeweiligen Bundeslandes eingetragen sein. Ein „Ensembleschutz“ allein reicht oft nicht aus, wenn das Einzelgebäude keinen Denkmalwert besitzt. Prüfen Sie dies vorab im Denkmalverzeichnis.
B. Die Bescheinigung der Denkmalschutzbehörde
Das Finanzamt ist hier nur „Zahlstelle“. Die inhaltliche Entscheidung trifft die Denkmalschutzbehörde. Ohne eine formelle Bescheinigung über die Notwendigkeit und Abstimmung der Maßnahmen gibt es keine Denkmal-AfA.
C. Der Zeitpunkt des Vertragsschlusses
Dies ist der häufigste Fallstrick: Die Denkmal-AfA gibt es nur für Kosten, die nach Abschluss des Kaufvertrags entstehen. Wer erst saniert und dann verkauft (oder kauft), verliert die Förderung für den Käufer.
3. Deep Dive: Sanierungskosten vs. Kaufpreis
Investoren müssen strikt trennen:
- Grund und Boden: Nicht abschreibbar.
- Altbausubstanz (Bestand): Lineare AfA (meist 2 % oder 2,5 %, bei Neubau ab 2023 3 %).
- Sanierungskosten: Denkmal-AfA (9 % / 7 %).
4. Die Gefahr der „Anschaffungsnahen Herstellungskosten“
Gemäß § 6 Abs. 1 Nr. 1a EStG werden Sanierungskosten zu Anschaffungskosten, wenn sie innerhalb der ersten 3 Jahre nach Kauf 15 % des Gebäudewerts übersteigen.
Die gute Nachricht: Für echte Denkmal-Sanierungsmaßnahmen nach § 7i EStG gilt diese 15 %-Hürde laut herrschender Meinung nicht, sofern die Maßnahmen denkmalschutzrechtlich geboten sind. Dennoch ist die saubere Trennung von „normaler Renovierung“ und „Denkmalschutz-Sanierung“ für die Betriebsprüfung essenziell.
5. Bauträgermodelle: Das Risiko des „einheitlichen Vertragswerks“
Viele Denkmäler werden „schlüsselfertig“ angeboten. Hier lauert eine steuerliche Falle: Wenn Kaufvertrag und Sanierungsvertrag so eng miteinander verknüpft sind, dass der Erwerber keinen Einfluss mehr auf die Gestaltung hat, wertet das Finanzamt alle Kosten als grunderwerbsteuerliche Bemessungsgrundlage und als Anschaffungskosten. Dies könnte zur Versagung der steuerlichen Vorteile führen. Beachten Sie insbesondere folgende Punkte bei der individuellen Umsetzung:
- Sorgen Sie für eine saubere zeitliche und inhaltliche Trennung der Grundstückskauf- sowie Sanierungsverträge und lassen Sie sich Gestaltungsspielräume offen.
- Verträge daraufhin prüfen, ob der Erwerber wirklich Bauherr ist (Einfluss auf Planung/Vergabe, eigenes Bauherrenrisiko, kein reiner Festpreis-Schlüsselfertigkauf).
- Klare Trennung von Grundstückskauf und Bauvertragsbeziehungen, soweit möglich.
- Plausible und prüffeste Aufteilung Kaufpreis / Sanierungskosten / nicht begünstigte Bestandteile.
- Frühzeitige, auf den konkreten Erwerber bezogene Abstimmung mit der Denkmalbehörde (Bescheinigung) und ggf. mit der Finanzverwaltung.
6. Eigennutzung oder Vermietung? Ein Rechenbeispiel
Die steuerliche Hebelwirkung entfaltet sich am stärksten bei Spitzenverdienern (Grenzsteuersatz 42 % oder 45 %).
Beispiel: Sanierungskosten 200.000 €.
- Bei 9 % AfA = 18.000 € Werbungskosten p.a.
- Steuerersparnis (bei 42 % Satz) = ca. 7.560 € Cash-Vorteil pro Jahr – allein durch die Abschreibung.
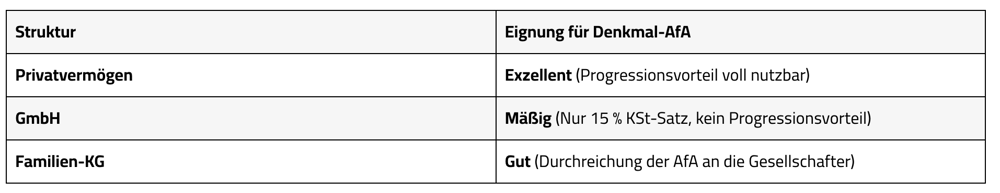
7. Die Strukturfrage: Privatvermögen, GmbH oder KG?
Wie in unserer Übersicht zur steuerlich optimalen Immobilienstruktur erläutert, ist die Denkmal-AfA ein „Einkommensteuer-Tool“.
Erfahren Sie mehr über die Einlage in eine gewerbliche KG und AfA-Optimierung.
Fazit: Planung schlägt Hoffnung
Die Denkmal-AfA ist im Jahr 2026 lukrativer denn je, erfordert aber eine chirurgisch präzise Vorbereitung. Fehler in der Abstimmung mit der Denkmalschutzbehörde sind im Nachhinein nicht heilbar.
Möchten Sie prüfen, ob Ihr geplantes Denkmal-Investment steuerlich hält, was das Exposé verspricht?
FLS Tax unterstützt Sie bei der Prüfung der Kaufverträge, der Abstimmung der Bescheinigungsgrundlagen und der langfristigen Steuerprojektion. Vereinbaren Sie jetzt Ihr Beratungsgespräch.
Disclaimer
Dieser Beitrag stellt allgemeine Informationen zur Verfügung und ersetzt keine individuelle steuerliche Beratung. Er berücksichtigt nicht die Besonderheiten des Einzelfalls und stellt keine verbindliche steuerliche Empfehlung dar. Für Maßnahmen, die ohne unsere ausdrückliche individuelle Beratung umgesetzt werden, kann keine Haftung übernommen werden.
Wir haben die Informationen mit größtmöglicher Sorgfalt zusammengestellt, können jedoch keine Gewähr oder Haftung für die Richtigkeit, Aktualität und Vollständigkeit übernehmen. Vor jeder Umsetzung ist eine individuelle steuerliche Analyse unerlässlich, um kostspielige Fehler und Steuerfallen zu vermeiden.
Dieser Beitrag wurde teilweise mit Unterstützung von Künstlicher Intelligenz erstellt.