6 wichtige Fakten zur Gewinnthesaurierung für Anwälte: Steuerstrategien und BRAO-Grenzen
Ab einem gewissen Umsatzlevel stehen erfolgreiche Rechtsanwälte vor einer strategischen Herausforderung: Wohin mit den Gewinnen, die nicht für den privaten …
Ab einem gewissen Umsatzlevel stehen erfolgreiche Rechtsanwälte vor einer strategischen Herausforderung: Wohin mit den Gewinnen, die nicht für den privaten Konsum benötigt werden? Häufig rückt dann das Konzept der Thesaurierung in den Fokus der steuerlichen Beratung. Was in klassischen Wirtschaftsunternehmen zum Alltag gehört – nämlich Gewinne im Betrieb zu belassen und zu reinvestieren –, ist für Freiberufler jedoch kein Selbstläufer. Anwaltskanzleien stoßen hier schnell an spezifische steuerliche Hürden und die engen Grenzen des Berufsrechts.
Wer als Rechtsanwalt nachhaltig hohe Gewinne erzielt, stellt sich unweigerlich die Frage: Was passiert mit dem Kapital, das über den privaten Lebenshaltungsbedarf hinausgeht? In der steuerlichen Beratung fällt dann schnell das Schlagwort Thesaurierung. Doch während die Thesaurierung (das Einbehalten von Gewinnen) in der Industrie Standard ist, unterliegt sie bei Freiberuflern und speziell bei Anwälten engen berufsrechtlichen und steuerlichen Grenzen.
In diesem umfassenden Guide erfahren Sie, wie Sie die Gewinnthesaurierung nutzen, um Ihre Steuerlast von bis zu 45% auf ca. 30% (oder weniger) zu senken, und warum die BRAO-Reform 2022 Ihre Holding-Pläne beeinflusst.
1. Was bedeutet Gewinnthesaurierung für Anwälte konkret?
Thesaurierung bezeichnet das bewusste Belassen von Gewinnen im Unternehmen, anstatt diese privat zu entnehmen oder auszuschütten. Der entscheidende Vorteil für Anwälte liegt im Steuerstundungseffekt.
Der Zinseszinseffekt der Steuerstundung
Solange ein Gewinn in der (Berufsausübungs-)Gesellschaft verbleibt, wird er nur auf der ersten Ebene (Gesellschaftsebene) besteuert. In einer GmbH sind das ca. 30%. Im Privatvermögen hingegen greift bei erfolgreichen Anwälten sofort der Spitzensteuersatz von 42% oder 45% (zzgl. SolZ und ggf. KiSt.).
Beispiel: Bei einem Gewinn von 100.000 EUR, den Sie nicht privat benötigen, verbleiben in der GmbH ca. 70.000 EUR zur Reinvestition. Privat blieben Ihnen nach Steuern nur ca. 53.000 EUR. Die Differenz in Höhe von 17.000 EUR kann jedes Jahr mit Zinseszins für Ihren Vermögensaufbau arbeiten.
2. Die Kanzlei-GmbH: Das ideale Thesaurierungs-Vehikel
Die GmbH ist für die Thesaurierung von Gewinnen gegenüber der Thesaurierungsbegünstigung gem. § 34a EStG transparenter anzuwenden und weniger Fehler anfällig. Die Trennung zwischen Gesellschafts- und Privatsphäre ist hier bereits systematisch verankert.
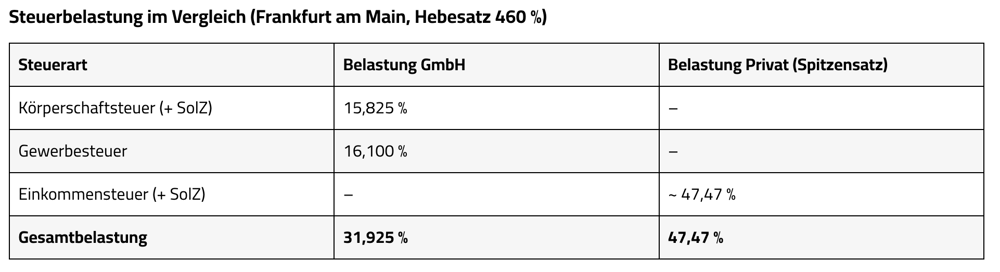
Ergebnis: Sie gewinnen pro thesauriertem Euro ca. 15,5% an zusätzlicher Liquidität, die Sie innerhalb der GmbH produktiv anlegen können. Erfahren Sie hier mehr: Wann sich die Kanzlei-GmbH gegenüber dem Einzelanwalt lohnt.
3. Die Holding-Struktur: Das Kraftpaket für Vermögensaufbau
Für Anwälte mit konsequentem Fokus auf Investitionen in Immobilien oder Aktien ist die Holding-GmbH das Zielmodell.
1. Die operative Kanzlei-GmbH erwirtschaftet das Honorar.
2. Der Gewinn wird (nach 30% Steuer) an die Holding-GmbH ausgeschüttet.
3. Diese Ausschüttung ist nach § 8b KStG zu 95% steuerfrei. Die effektive Steuerlast der Holding auf die Dividende beträgt nur ca. 1,5%.
4. Die Holding investiert in andere Anlageklassen. Immobilien als Anlageklasse für thesaurierte Gewinne bieten hier zusätzliche Synergien.
4. Berufsrechtliche Grenzen: Die BRAO-Reform 2022
Hier scheitern viele theoretisch gute Steuermodelle an der Praxis. Seit dem 01.08.2022 ist die BRAO -Reform in Kraft.
Das Problem mit der „reinen“ Holding
Eine Holding darf an einer Anwalts-GmbH nur beteiligt sein, wenn sie selbst eine zugelassene Berufsausübungsgesellschaft (BAG) ist. Das bedeutet:
- Die Holding benötigt eine eigene Zulassung durch die Rechtsanwaltskammer.
- Die Geschäftsführung der Holding muss berufsrechtlichen Standards entsprechen.
- Eine „gewerbliche“ Holding, die nebenbei einen Kiosk oder eine Reinigungsfirma betreibt, ist als Gesellschafterin einer Anwaltskanzlei unzulässig.
Praxis-Tipp von FLS Tax: Prüfen Sie vor der Gründung einer Holding zwingend die Satzung in Abstimmung mit der zuständigen Rechtsanwaltskammer.
5. Die Gefahr der verdeckten Gewinnausschüttung (vGA)
Die Thesaurierung in der GmbH funktioniert nur, wenn das Geld wirklich im Unternehmen bleibt. Das Finanzamt prüft, ob privat veranlasste Kosten den Gewinn mindern.
Klassische vGA-Fallen für Anwälte:
- Unangemessenes Gehalt: Wenn Sie sich selbst ein Gehalt zahlen, das deutlich über dem Marktdurchschnitt eines angestellten Anwalts liegt, wird der übersteigende Teil als vGA gewertet.
- Privatnutzung PKW: Ohne ordnungsgemäßes Fahrtenbuch oder 1%-Regelung wird jede Privatfahrt zur vGA.
- Darlehen der GmbH: Wenn die GmbH Ihnen ein zinsloses Darlehen gewährt, ist der Zinsvorteil eine vGA. Gestaltungshebel der Anwalts-GmbH im Detail.
6. Langfristige Strategie: Thesaurierung und Nachfolge
Wer 20 Jahre lang thesauriert, baut ein Millionenvermögen innerhalb der GmbH auf. Dies hat massive Auswirkungen auf die spätere Anteilsübertragung:
- Unternehmenswert: Durch die einbehaltenen Gewinne steigt der Wert der Anteile. Dies kann bei einer Schenkung von Vermögenswerten an die Kinder die Freibeträge sprengen.
- Exit-Steuer: Bei Liquidierung vorhandener Vermögenswerte und der Ausschüttung ins Privatvermögen wird der gesamte Wertzuwachs besteuert.
Checkliste für Anwälte zur Gewinnthesaurierung:
- [ ] Liegt mein jährlicher Gewinn stabil über meinem privaten Bedarf?
- [ ] Ist meine Kanzlei als GmbH oder PartG mbB organisiert?
- [ ] Erfüllt meine geplante Holding-Struktur die Vorgaben der RAK/BRAO?
- [ ] Besteht eine klare Investitionsstrategie für die einbehaltenen Mittel?
Fazit: Gewinnthesaurierung als Turbo für die Kanzleientwicklung
Gewinnthesaurierung ist für erfolgreiche Anwälte kein bloßes „Steuersparen“, sondern eine strategische Entscheidung zur Kapitalsicherung und Vermögensbildung. Während die PartG mbB oft an der Komplexität des § 34a EStG krankt, bietet die GmbH-Struktur – unter Beachtung der BRAO-Grenzen – enorme Hebelwirkungen.
Den vollständigen Rechtsformvergleich zwischen PartG mbB und GmbH finden Sie hier: Steuerlicher Reality Check.
Möchten Sie wissen, wie viel zusätzliche Liquidität eine Thesaurierung in Ihrem konkreten Fall generieren würde?
FLS Tax erstellt für Sie eine individuelle Vergleichsrechnung und prüft Ihre Kanzleistruktur auf BRAO-Konformität. Vereinbaren Sie jetzt Ihr Erstgespräch auf unserer Leistungsseite Unternehmenssteuerrecht.
Disclaimer
Dieser Beitrag stellt allgemeine Informationen zur Verfügung und ersetzt keine individuelle steuerliche Beratung. Er berücksichtigt nicht die Besonderheiten des Einzelfalls und stellt keine verbindliche steuerliche Empfehlung dar. Für Maßnahmen, die ohne unsere ausdrückliche individuelle Beratung umgesetzt werden, kann keine Haftung übernommen werden. Wir haben die Informationen mit größtmöglicher Sorgfalt zusammengestellt, können jedoch keine Gewähr oder Haftung für die Richtigkeit, Aktualität und Vollständigkeit übernehmen. Vor jeder Umsetzung ist eine individuelle steuerliche Analyse unerlässlich.
Dieser Beitrag wurde teilweise mit Unterstützung von Künstlicher Intelligenz erstellt